手取り激減の元凶?住民税決定通知書の見方とふるさと納税確認法
毎年6月の給与明細を開いた瞬間、「先月より手取りが減っている……」と息をのんだ経験はないでしょうか。昇給したはずなのに手取り額が増えていない、あるいは理由のわからない控除増に違和感を抱くビジネスパーソンは少なくありません。その謎を解き明かす唯一の一次資料が、毎年初夏に勤務先から配布される細長い用紙、あるいは自治体から届く「住民税決定通知書(特別徴収税額の決定・変更通知書)」です。
地方税である住民税は、前年の所得をもとに毎年5月から6月にかけて税額が確定し、新年度の税額として天引きが始まります。単なる税金の通知書と軽視して引き出しの奥へしまい込みがちですが、ここには前年の所得実績だけでなく、ふるさと納税や住宅ローン控除が正しく計算されているか、さらには社内に伏せている副業が露呈していないかといった、個人の資産防衛に直結する決定的な証拠が凝縮されています。本稿では、通知書がいつ手元に届くのかという基本から、手取り減少のからくり、控除の正確な検算方法、紛失時の再発行リスクまでを現場の取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税決定通知書は特別徴収(会社員)が5月中旬〜6月、普通徴収(自営業等)が6月上旬に届き、6月給与からの手取り変動を左右する。
- 要点2:ふるさと納税や住宅ローン控除の適用漏れは自動で是正されないため、「税額控除額」欄で自ら検算しなければ払い損になる。
- 要点3:原則として通知書の原本は再発行不可であり、紛失時は自治体窓口での「課税証明書」取得が代替策となる。
【2026年最新まとめ】住民税決定通知書はいつ届く?特別徴収と普通徴収の発送スケジュール
初夏の風物詩ともいえる住民税決定通知書ですが、手元に届く時期は納税区分によって明確に分かれています。納税方法には、給与から天引きされる「特別徴収」と、自身で納付書を使って支払う「普通徴収」の2つのルートが存在します。
給与所得者である会社員や公務員の場合、各市区町村は毎年5月中旬頃に勤務先企業へまとめて通知書を発送します。その後、社内の給与計算担当者や総務部を経由して従業員へ手渡し、または給与明細と同封して配布されるため、実際に本人の手元へ届くのは5月下旬から6月中旬頃となります。近年では人事労務クラウドの普及により、2024年の法改正以降に本格化した「電子データ(マイナポータル連携や社内イントラ)」による交付を採用する企業が急増しており、紙ではなくPDF等のデジタル通知書で閲覧する働き手も定着してきました。
一方、個人事業主やフリーランス、退職して無職の方などの普通徴収対象者には、各自治体から直接、自宅宛てに納税通知書と納付書が郵送されます。こちらの発送時期は自治体の電算処理スケジュールにより前後するものの、一般的に6月上旬から中旬にかけてポストへ投函されます。6月半ばを過ぎても通知が届かない場合、前年の確定申告に不備があったか、あるいは郵便トラブル、住所変更の未反映などが疑われます。

手取りが減った原因はここにある?住民税決定通知書の正しい見方と税額算出のカラクリ
「4月に基本給が1万円アップしたのに、6月の手取りが前月より減っている」――SNSやマネー相談の現場で初夏に必ず噴出する悲鳴の原因は、日本の住民税が採用している「前年所得課税」という構造にあります。住民税は当年1月1日から12月31日までの所得をベースに計算され、翌年6月から翌々年5月までの12分割で徴収されます。つまり、前年に残業が多かったり、賞与が高額だったり、あるいは扶養親族が減った場合、そのツケが一気に6月給与の手取り削減となって表面化する仕組みです。
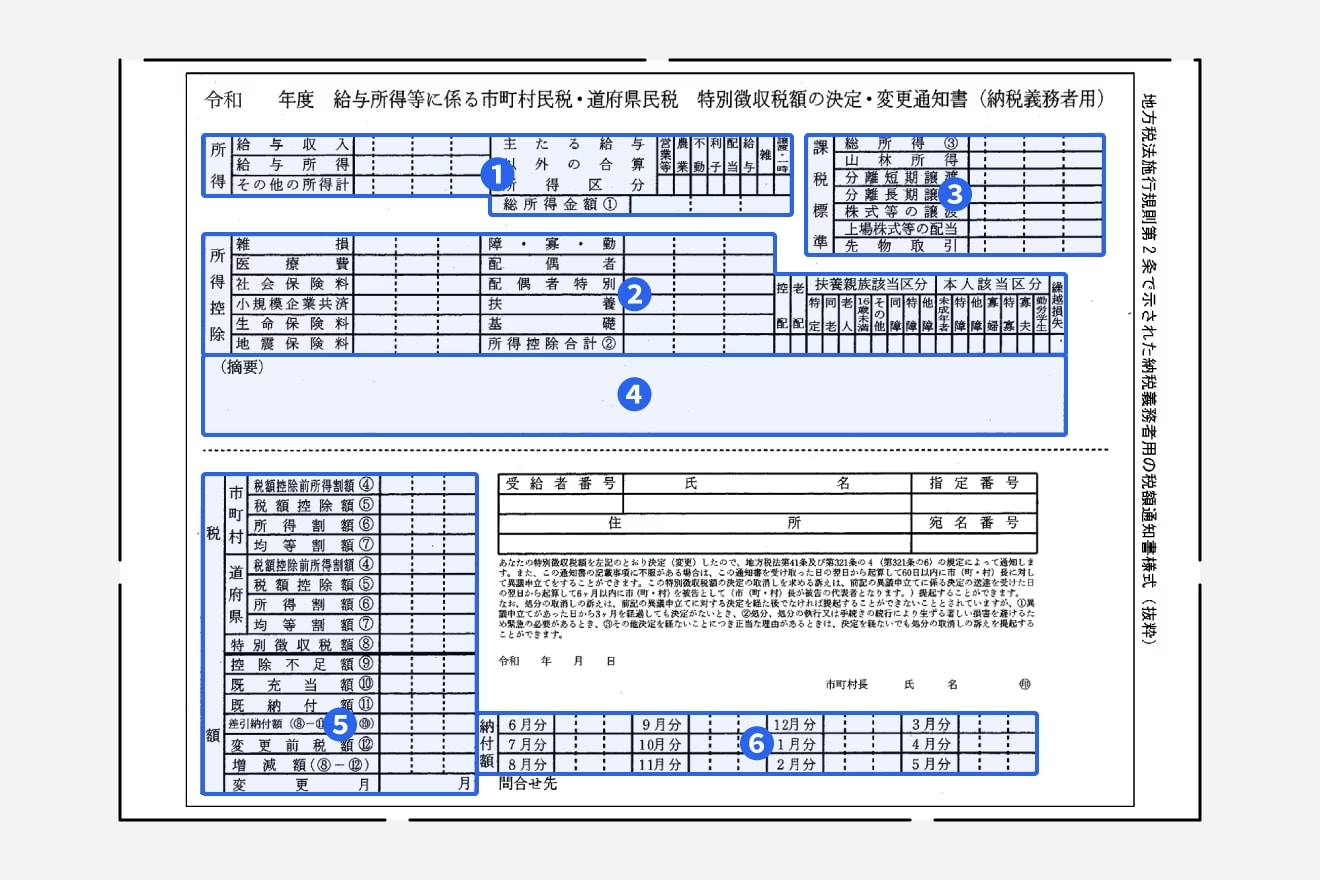
手元に通知書が届いたら、以下の4つの主要ブロックを左から右、上から下へと順に視線を動かして確認していきます。
- 所得区分・給与収入(収入金額):前年の総支給額面。源泉徴収票の「支払金額」と完全に一致しているかを確認します。
- 所得控除額:基礎控除、配偶者控除、社会保険料控除、生命保険料控除などの合算値。ここが漏れていると、税金の計算ベースが不当に跳ね上がります。
- 総所得金額(課税標準額):所得から所得控除を差し引いた金額であり、千円未満が切り捨てられます。ここに一律10%(標準税率:市民税6%+県民税4%)が乗じられます。
- 税額控除額:算定された税額から直接差し引かれる超重要項目。ふるさと納税の控除や住宅ローン控除がここに集約されます。
通知書の右下に印字されている「差引納付額」が、あなたが新年度に納める年間住民税の総額です。これを12等分した端数調整後の金額が、6月から翌年5月までの給与明細の住民税欄に並びます。
【実態検証】ふるさと納税と住宅ローン控除の確認法|控除額の計算と検算手順
現場取材において、最も納税者の見落としが多いのが「ふるさと納税控除」と「住宅借入金等特別税額控除(住宅ローン控除)」の反映漏れです。自治体側の電算入力ミスや、確定申告時の記入漏れによって、本来減額されるべき住民税が満額課税されている事例は毎年のように報告されています。
特にふるさと納税は、ワンストップ特例制度を利用した場合と確定申告を行った場合で、控除の現れ方が根本から異なります。ワンストップ特例を利用した場合は控除額の全額が住民税から引かれますが、確定申告を行った場合は所得税の還付と住民税の控除に分割されます。通知書を見るときは、摘要欄や「税額控除額」の項目を凝視しなければなりません。
| 項目・制度区分 | 通知書における確認箇所と計算式 | よくある落とし穴・現場トラブル | 編集部の見解・対策 |
|---|---|---|---|
| ふるさと納税(ワンストップ) | 「税額控除額」欄または摘要欄 (寄附総額 − 2,000円)が全額控除額と一致 | 自治体からの特例申請書送付忘れ、6自治体以上に寄附して無効化 | 申請ミスが判明した際は、過去5年以内なら更正の請求で取り戻し可能。 |
| ふるさと納税(確定申告) | 所得税還付分+住民税控除分 住民税側は特例控除+基本控除の合算 | 「所得税分が引かれていない」と勘違いし通知書の数字だけで焦る | 確定申告書の控えと還付金振込通知書を並べて合計値を検算すべし。 |
| 住宅ローン控除 | 「税額控除額」欄または摘要欄の「住宅借入金等特別控除」 | 所得税で引ききれなかった分のみが住民税に回る(上限額あり) | 所得税で全額控除済みの場合は住民税側が0円表示でも正常。 |
検算の具体的な手順として、ワンストップ特例を利用したケースを想定します。前年に総額50,000円をふるさと納税した場合、自己負担額2,000円を差し引いた48,000円が控除対象です。住民税決定通知書の「税額控除額」欄(市民税と県民税の合計)に他の控除がない場合、ちょうど48,000円が反映されている必要があります。もし配偶者特別控除や住宅ローン控除が混ざっている場合は、摘要欄に「寄附金税額控除額:○○円」と内訳が印字されている自治体が多いので、必ず摘要欄の注記を読み解く習慣をつけましょう。
一般に知られていない盲点とネットの誤解|「市役所で再発行できる」は本当か?
ネット上のQ&Aサイトや知恵袋などで頻繁に見られるのが、「住民税決定通知書を失くしてしまったが、市役所の窓口へ行けば即日再発行してくれるか?」という相談です。これに対して「身分証を持って市役所に行けば再発行できる」と断言する誤った回答が散見されますが、結論から言えば「住民税決定通知書の再発行は、原則として市役所でも会社でも不可」です。
住民税決定通知書は、地方税法上の「処分通知」という法的位置付けを持つ書類であり、法的に課税決定の事実をその時点の納税義務者へ通知するために一度だけ発行される公文書です。公的機関が同一の処分通知書を二重に再印刷・再交付することは法規・実務上認められておらず、東京都や大阪市をはじめとする大半の自治体ホームページにも「決定通知書の再発行はできません」と明確に記載されています。
では、住宅ローンの本審査や賃貸物件の入居審査、あるいは子どもの奨学金申請などで住民税決定通知書の提出を求められた際、紛失してしまったらどうすればよいのでしょうか。その決定的な解決策となるのが「課税証明書(所得証明書)」の取得です。
自治体の窓口やコンビニ交付(マイナンバーカード利用)で発行できる課税証明書には、前年の所得金額、所得控除の内訳、そして決定された住民税額が通知書と完全に同じ数値で記載されています。金融機関や行政機関の審査において、課税証明書は住民税決定通知書と同等、あるいはそれ以上の公的効力を持つ証明書として受理されます。「紛失して審査に落ちるのではないか」とパニックに陥る必要はありません。発行手数料数百円とマイナンバーカードを手に、最寄りのコンビニまたは市区町村の税務窓口へ向かうのが正解です。
なぜ住民税決定通知書で副業が会社にバレるのか?税務課の現場と回避の限界
副業解禁の潮流が広がる一方、就業規則や人事評価の都合から「会社に知られずに副業を続けたい」と願う給与所得者は後を絶ちません。しかし、副業発覚のルートとして最も典型的なのが、他ならぬこの住民税決定通知書です。
なぜ社外の所得が会社に筒抜けになるのか。その構造は極めてシンプルです。会社員が副業で雑所得や事業所得、あるいはアルバイトによる給与所得を得て確定申告を行うと、税務署からそのデータが居住地の市区町村へ送られます。市区町村の税務課は、本業の給料と副業の所得を合算して住民税の総額を算出し、その徴収義務者である「主たる勤務先(本業の会社)」へ通知書を送付します。
経理や人事の担当者が通知書を開いた際、同じ役職・同年代の同僚と比較して、明らかに住民税額が突出して高ければ違和感を抱きます。さらに決定的なのは、通知書に記載されている「主たる給与以外の所得区分」という項目です。ここに「営業等」「農業」「不動産」「雑」といったマス目にチェックが入っていたり、数字が記載されていたりすることで、本業以外の収入が存在することが一目で露呈します。
確定申告書の第二表にある「住民税に関する事項」で、「自分で納付(普通徴収)」にチェックを入れれば会社にバレないというテクニックが語られますが、これには重大な死角があります。副業が「アルバイトやパートなどの給与所得」である場合、自治体の徴収ルールにより、原則として本業の給料と合算して特別徴収することが地方税法上義務付けられているため、普通徴収への切り替えを拒否する自治体が大半を占めています。副業所得を隠し通すことには制度上の限界があるという現実を直視しなければなりません。
【プロの結論】通知書が届いたら即確認すべき人と保管・活用の判断基準
毎年手元に届く通知書に対し、神経質に細部まで確認すべき人と、形式的なチェックのみで済ませてよい人には明確な境界線があります。自身の直近のライフイベントに照らし合わせ、以下の基準で行動を選択してください。
【今すぐ通知書を開いて厳密に検算すべき人】
- 前年にふるさと納税を行い、ワンストップ特例または確定申告をした人
- 住宅ローンを新規に組み、所得税側で控除枠を使い切れなかった人
- 年末調整で生命保険料控除やiDeCo(小規模企業共済等掛金控除)を申告した人
- 副業の確定申告を行い、普通徴収を選択したはずの人
【最低限の確認で保管に回してよい人】
- 前年にふるさと納税や医療費控除などの特別な申告を一切行っていない人
- 住宅ローンの残債がなく、単一の会社給与のみで生活している人
なお、住民税決定通知書は「直近の年収と納税の実態を証明する私的な控え」として、最低でも直近3年分は紙のまま、あるいはPDFデータとして厳重に保管しておくことを推奨します。転職時の年収交渉、住宅ローンの審査、保育園の保育料算定ランクの確認など、人生の節目で急遽提出を求められる機会は思いのほか多いからです。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:会社から住民税決定通知書を渡されません。届かない場合はどうすればいいですか?
A1:企業によっては5月の給料日ではなく、6月の給与明細配布時や賞与支給時に合わせて手渡すスケジュールを組んでいる場合があります。また、近年は紙ではなく社内ポータルや専用アプリを通じた電子交付に切り替えている企業も増えています。まずは総務部や人事労務担当者に交付形態と配布時期を確認してください。普通徴収(個人払い)にもかかわらず6月中旬を過ぎても届かない場合は、居住地の市区町村役場税務課へ直接問い合わせましょう。
Q2:紛失してしまったのですが、住宅ローンや賃貸の審査で提出を求められています。どう対応すべきですか?
A2:決定通知書の原本は自治体でも会社でも再発行できません。ただし、市区町村が発行する「課税証明書(所得・課税証明書)」が同一の公的証明力を持つ代替書類となります。マイナンバーカードを持っていればコンビニのマルチコピー機で即日200〜300円程度で取得可能です。提出先の金融機関や不動産会社に「決定通知書の代わりに自治体発行の課税証明書を提出します」と伝えれば、問題なく審査が進められます。
Q3:ふるさと納税をしたのに、通知書の控除額に反映されていないように見えます。なぜでしょうか?
A3:確定申告を行った場合、ふるさと納税の控除は「所得税の還付」と「住民税の減額」に分割されます。通知書に記載されているのは住民税分のみであるため、寄附金から2,000円を引いた全額が記載されていなくても正常なケースがあります。また、自治体によっては「税額控除額」欄に他の控除と合算して記載され、内訳が摘要欄に小さく記載されていることもあります。両者を合算しても明らかに金額が不足している場合は、確定申告書の控えを持参して税務署または市区町村の窓口へ相談してください。
まとめ:手取りを守る知恵と住民税マネジメント
住民税決定通知書は、行政からの一方的な請求書ではありません。前年1年間の自らの経済活動の総決算であり、国や自治体に対する過不足ない納税をチェックするための貴重な検証ツールです。「手取りが減った」と嘆くだけで終わらせず、その要因が前年の所得増によるものか、あるいは控除の反映漏れによるものかを正確に見極める知見こそが、インフレと増税傾向が続く時代において個人の可処分所得を守る防波堤となります。
手元に通知書が届いた際は、速やかに封を開け、「所得」「控除」「税額」の3点を確認する習慣を身につけましょう。もし誤りや疑問点が見つかれば、放置せずに早急に税務課や専門窓口へ問い合わせることが、大切なお金を取り戻す唯一の手段です。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。