社会保険と国保の違いで年30万の差?2026年最新損得と扶養の罠
会社を退職した瞬間や独立してフリーランスへの道を歩み出すとき、あるいは配偶者の扶養を外れてパートの勤務時間を延ばそうと考えたとき、誰もが必ず直面するのが「社会保険」と「国民健康保険」の選択です。毎月の手取り額を左右する重大な固定費でありながら、両者の本質的な構造差を正しく理解している人は決して多くありません。窓口で言われるがままに手続きを済ませ、後から届いた納入通知書の金額を見て絶句するケースが後を絶たないのが実情です。
折しも2026年は、公的医療保険を通じた「子ども・子育て支援金」の本格的な拠出がスタートし、短時間労働者に対する社会保険の適用拡大も最終フェーズへと突入しています。両制度の仕組みを把握しないまま安易な選択を下せば、年間で数十万円単位の現金を無駄に失うことすらあり得ます。日々の生活防衛に直結する公的保険の真実を、現場の取材データと具体的な試算から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険は「会社との労使折半」と「追加負担ゼロの扶養制度」がある一方、国民健康保険は「全額自己負担」で家族の人数分だけ均等割が加算される構造的格差が存在する。
- 要点2:病気や出産による休業をカバーする「傷病手当金」「出産手当金」は社会保険独自の強力なセーフティネットであり、国民健康保険には原則として備わっていない。
- 要点3:退職・独立時は「任意継続」「国民健康保険」「家族の扶養」の3択を前年所得と家族構成から即座にシミュレーションし、20日以内の期限内に動くことが決定的な分かれ道となる。
【徹底比較】社会保険と国民健康保険の決定的な違いと仕組み
日本の公的医療保険制度は「国民皆保険」を原則としていますが、その屋台骨は大きく2つに分かれています。会社員や公務員、一定基準を満たすパートタイマーが加入する「社会保険(被用者保険・健康保険)」と、自営業者、フリーランス、退職者、農業従事者などが加入する「国民健康保険(地域保険)」です。一般的に両者は「病院窓口での自己負担割合が同じ3割(現役世代)」であるため、同列の制度と誤解されがちですが、その内情はまったくの別物といえます。
最大の違いは、保険料の負担構造にあります。社会保険の最大の特徴は社会保険料の労使折半の仕組みにあり、毎月発生する保険料の半分を雇用主である企業が肩代わりしています。給与明細に記載されている健康保険料を見て「高い」と感じる方も多いはずですが、実際にはその同額を会社が裏で支払っているのです。さらに社会保険には「厚生年金保険」がセットになっており、こちらも労使折半で将来の年金給付を手厚く底上げしています。
対照的に、国民健康保険には会社負担という概念が存在せず、全額自己負担となります。保険者は全国の各市区町村(および一部の職能国民健康保険組合)であり、住んでいる自治体の財政状況や医療費水準によって保険料率が大きく変動します。同じ年収・同じ家族構成であっても、東京都港区に住むか地方都市に住むかによって年間保険料が10万円以上異なるケースも珍しくありません。

【年数十万円の損も】扶養の有無と給付金格差が生む残酷な現実
退職や独立を機に国民健康保険へ切り替えた人々が、最も強烈な衝撃を受けるのが国民健康保険の扶養制度と保険料の厳格なルールです。社会保険においては、年収130万円未満(一定条件該当者は106万円未満)の配偶者や子ども、親などを「被扶養者」として登録できます。どれほど扶養家族が増えようとも、被保険者本人の給料に基づく保険料は1円たりとも上がりません。3人の子どもを持つ会社員であっても、独身の同僚と引かれる保険料は同額です。
ところが、国民健康保険には「扶養」という概念そのものが存在しません。世帯主の所得に課される所得割に加え、世帯員1人あたりに一律で課される「均等割(自治体によっては平等割も)」が家族の頭数分だけ容赦なく上乗せされます。たとえ収入がゼロの生まれたばかりの乳幼児であっても、1人につき年間数万円の保険料が世帯主に請求される仕組みです。扶養家族を抱える世帯が安易に国保を選択すると、社会保険と国民健康保険の保険料比較において年間数十万円もの負担増を強いられる最大の元凶がここにあります。
さらに見過ごせないのが、万一の事態に対する所得補償の格差です。社会保険の加入者には、業務外の病気やケガで連続3日以上働けなくなった場合に支給される「傷病手当金」や、産前産後休業中の収入を支える「出産手当金」が法定給付として用意されています。給与(標準報酬月額)の約3分の2が最長1年6ヶ月にわたって非課税で支給されるこの制度は、現役世代にとって極めて強力な生活防衛策です。
しかし、国民健康保険における傷病手当金と出産手当金の給付条件を調査すると、法的な支給義務はなく、一般の個人事業主やフリーランスに対してこれらを支給している自治体は皆無に等しいのが現状です。病気で倒れればその日から無収入となり、医療費の自己負担と高額な国保料の二重苦がのしかかるという構造的リスクを抱えています。
【データ検証】退職後の健康保険料シミュレーション|任意継続と国保の損得比較
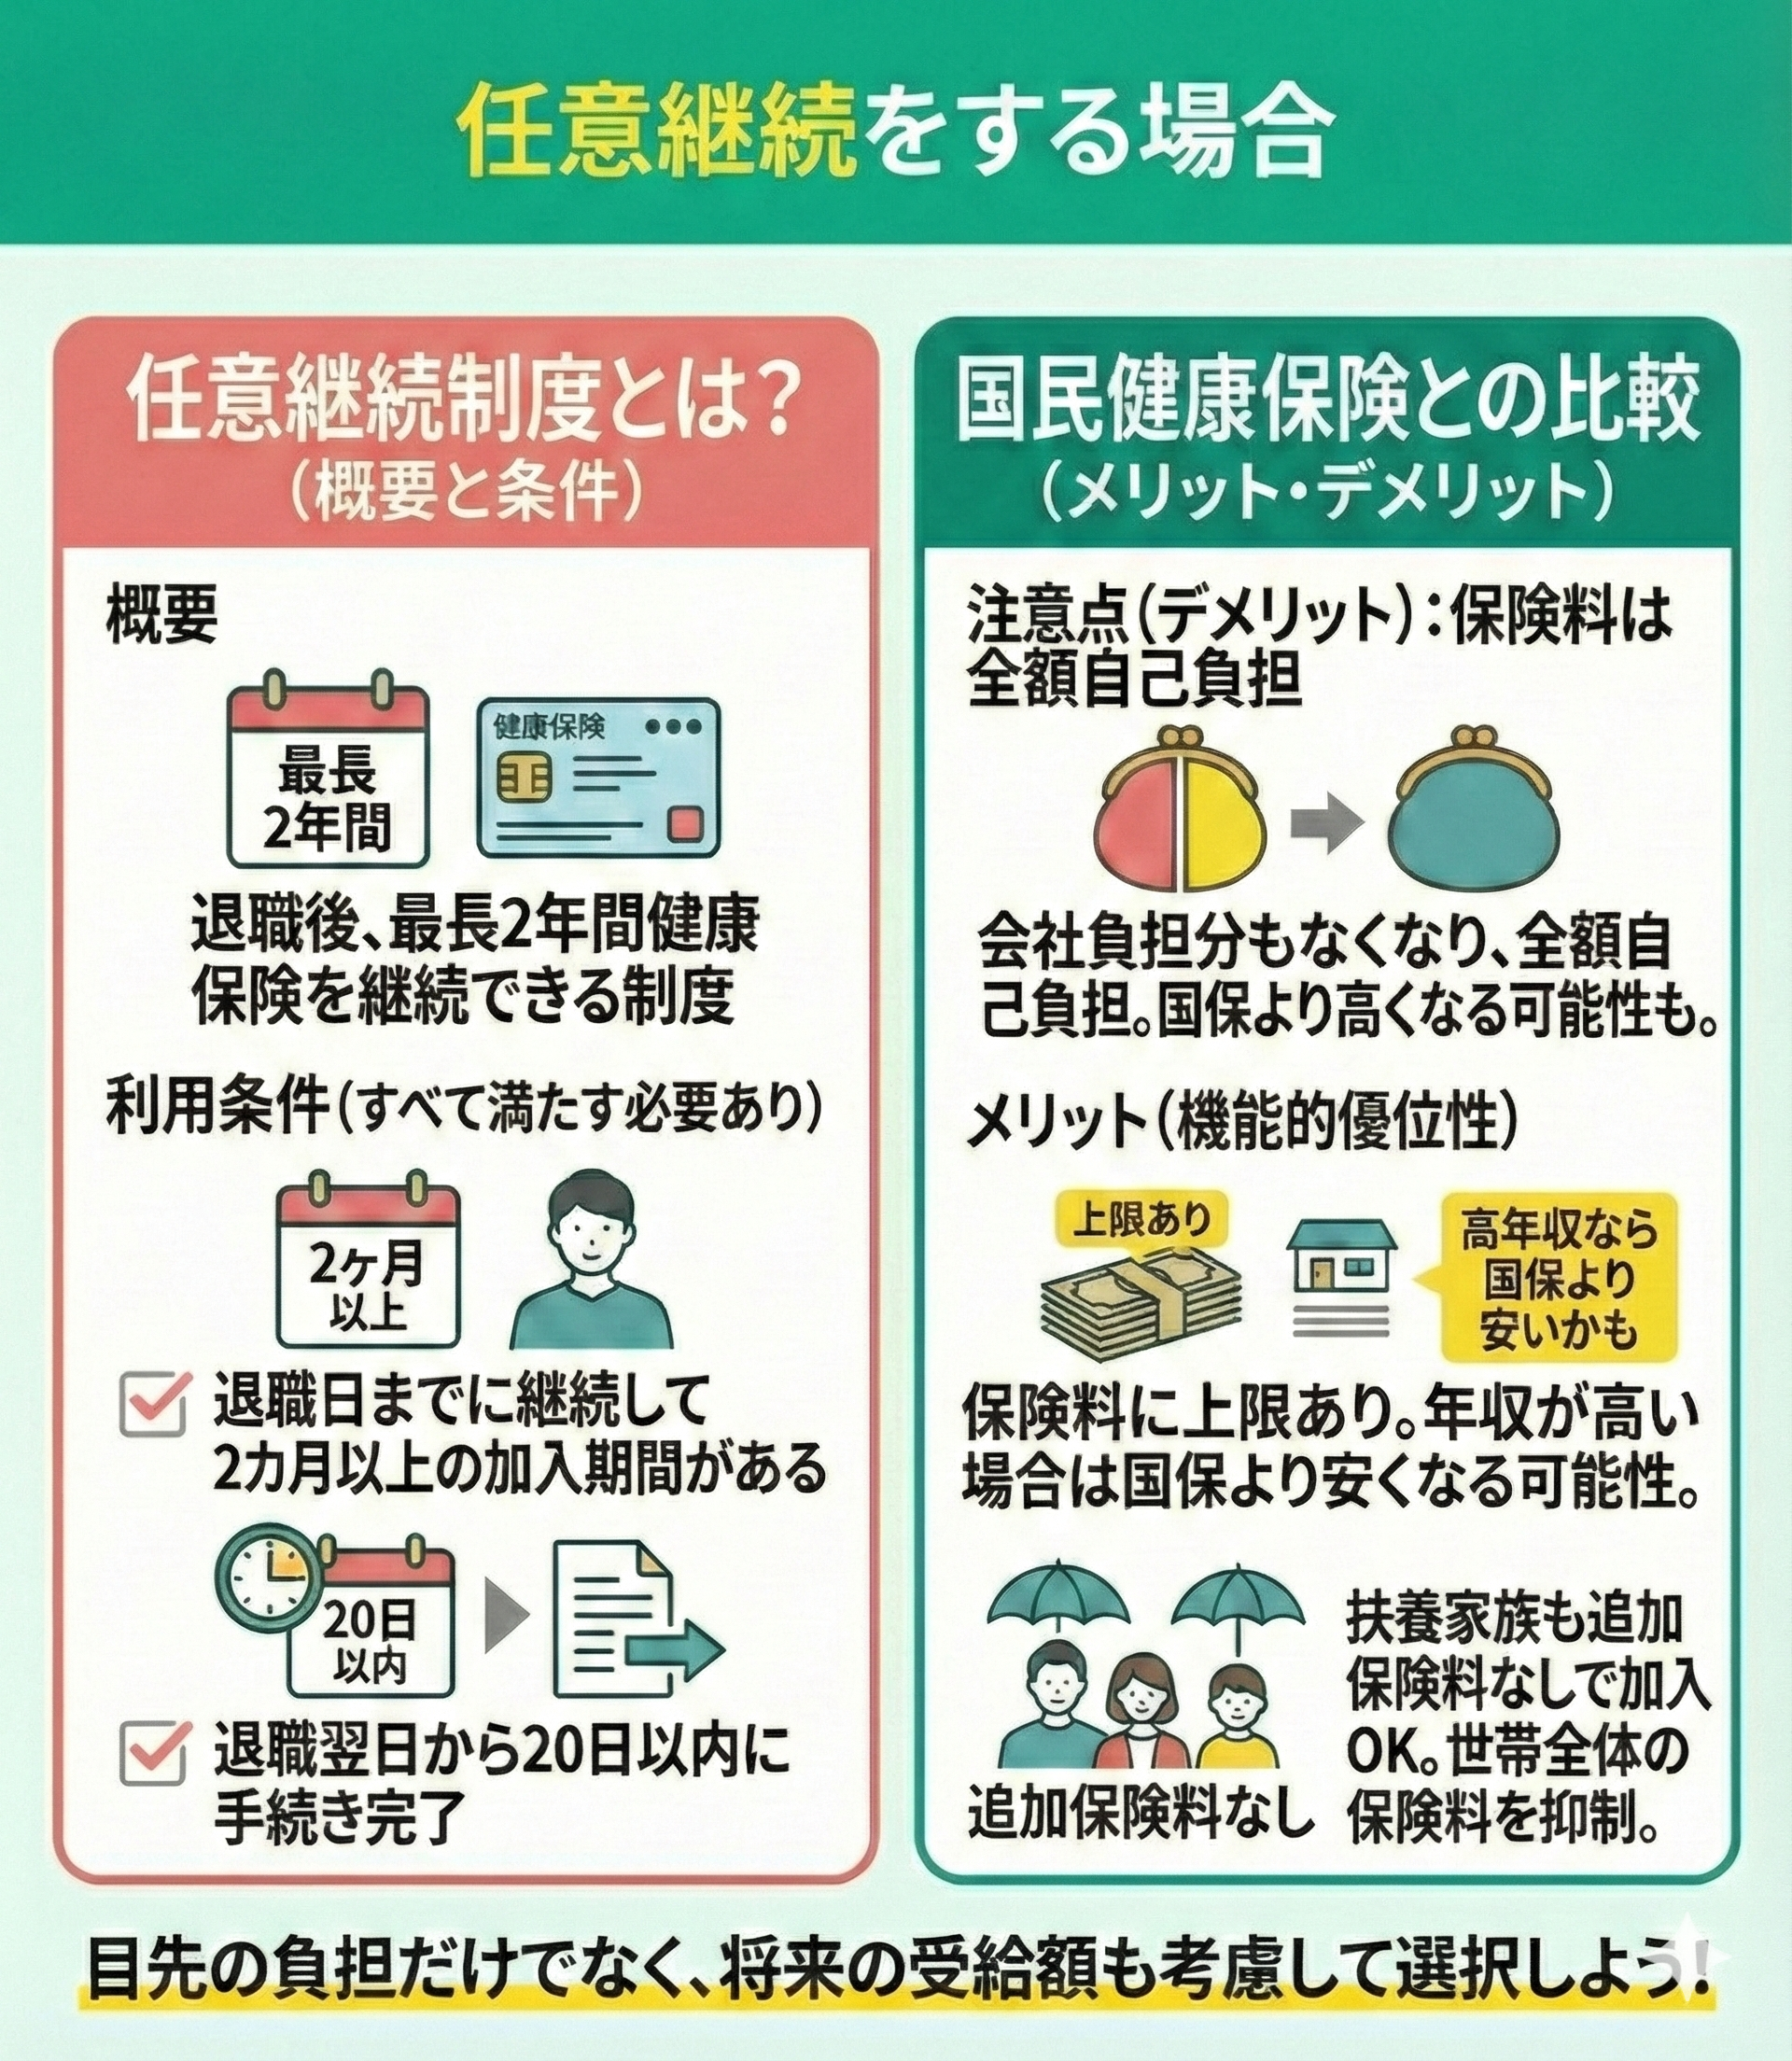
会社を辞める際、多くの人が「退職後の任意継続と国民健康保険のどちらが得か」という難問にぶつかります。任意継続被保険者制度とは、退職日までに継続して2ヶ月以上の被保険者期間があれば、退職後も最長2年間にわたって以前の会社の健康保険に留まることができる制度です。ただし、退職後は会社負担がなくなるため、保険料は従来の2倍(全額自己負担)になります。
一見すると「2倍になるなら国保の方が安いのではないか」と思われがちですが、ここに大きな制度の罠があります。任意継続の保険料には「上限(法定理論値または加入していた健保組合の平均標準報酬月額)」が定められており、現役時代に高年収だった人ほど保険料が頭打ちになる恩恵を受けられます。一方、国民健康保険料の計算方法と年収目安を確認すると、前年の総所得金額等をベースに計算されるため、前年に高収入を得ていた場合は翌年の国保料が法定上限額(2026年時点では賦課限度額100万円超)付近まで跳ね上がります。
以下の比較表は、東京都内で退職した場合の標準的な試算モデルと、制度ごとの構造的差異をまとめたデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の負担割合 | 社保:労使折半(自己負担50%) 国保:全額自己負担(100%) | 社保は標準報酬月額の約10%を会社と折半 | 会社負担がある分、在職中の社会保険は圧倒的にコストパフォーマンスが高い。 |
| 扶養家族の取り扱い | 社保:追加保険料0円 国保:1人あたり数万円の均等割加算 | 国保均等割:年4万〜6万円/人(自治体差あり) | 配偶者や子が多い世帯ほど、国保への切り替えで家計支出が急増する決定打となる。 |
| 傷病・出産の現金給付 | 社保:直近給与の約2/3を支給 国保:原則支給なし(一部一時金除く) | 傷病手当金は最長1年6ヶ月受給可能 | 民間の所得補償保険に入っていない場合、国保加入者は長期療養時の無収入リスクに直面する。 |
| 退職後試算(年収700万円・妻子扶養) | 任意継続:約48万〜55万円/年 国保:約85万〜95万円/年 | 任意継続には標準報酬月額の上限規程あり | 退職後の健康保険料シミュレーションを行うと、年収500万円以上の扶養持ち世帯は任意継続が圧勝する傾向。 |
| 制度加入の手続き期限 | 任意継続:退職翌日から20日以内 国保:退職翌日から14日以内 | 任意継続は1日でも遅れると申請不可 | 任意継続の「20日期限」は絶対的。迷っている間に期限切れで強制国保となり後悔する人が続出。 |
試算データが示す通り、前年に一定以上の年収があり扶養家族を抱えている場合、任意継続を選択することで初年度の保険料を年間30万円から40万円以上抑えられるケースが頻発します。「国民健康保険と社会保険どっちがお得か」という問いに対するファーストアンサーは、退職直後の高年収期間においては「任意継続の優先検討」にあります。

【実態検証】利用者の生の声と現場目線で見えたリアル
編集部が取材した大手IT企業出身でフリーランスエンジニアとして独立した男性(38歳・既婚・子2人)のケースでは、制度理解の不足による生々しい苦悩が浮き彫りになりました。
「会社を辞めるとき、人事担当者から『任意継続は保険料が倍になりますよ』とだけ言われ、反射的に国保を選んでしまいました。翌年6月に届いた納付通知書を見て言葉を失いました。前年の年収850万円をベースに計算された国保料は年間上限額に近い約100万円。さらに住民税の通知も重なり、初年度の資金繰りは文字通り破綻寸前でした。妻と2人の子どもにかかる均等割だけで年間15万円近く取られていた計算です。後から社労士の友人に『任意継続なら年間50万円台で済んだのに』と言われ、知らなかっただけで40万円以上をドブに捨てたことを痛感しました」
また、自治体の国保窓口やSNS・知恵袋等に寄せられる相談現場では、会社員からフリーランスへの切り替え手続きにおける「期限の壁」による悲劇が日常茶飯事となっています。任意継続の申請期限は「退職日の翌日から起算して20日以内必着」と法律で厳格に定められており、天災など正当な事由がない限り、21日目以降の救済措置は一切ありません。
「退職後の引っ越しや離職票の到着待ちでバタバタしているうちに、任意継続の申請期限を3日過ぎてしまった。窓口で頭を下げても門前払いで、結局年間80万円の国保に加入せざるを得なくなった」という証言は決して珍しいものではありません。健康保険の選択は、退職日を迎える前の「在職中」からシミュレーションを終えていなければ手遅れになるという現場のリアルを物語っています。
【2026年最新】社会保険適用拡大と「年収の壁」崩壊がもたらす地殻変動
2026年を迎えた現在、公的保険を取り巻く環境は歴史的な転換期を迎えています。なかでも働く人々に最大のインパクトを与えているのが、2026年最新の社会保険適用拡大です。これまで段階的に進められてきた短時間労働者に対する社会保険加入義務化の企業規模要件が撤廃の方向へと進み、従業員規模に関わらず、週所定労働時間20時間以上、月額賃金8万8,000円以上(年収約106万円以上)を満たす労働者の大半が社会保険への加入対象となっています。
これにより、長年主婦層を悩ませてきたパートの社会保険加入条件と年収の壁の力学が根本から崩壊しつつあります。従来は「手取りが減るのを避けるために103万や106万円未満に抑えて働く」という就労調整が一般的でしたが、最低賃金の大幅な引き上げと適用拡大の波により、週3〜4日働けば自然と社会保険加入の要件を満たす環境が整いました。
さらに見逃せないのが、2026年度から本格導入された「子ども・子育て支援金」です。公的医療保険の保険料に上乗せして徴収されるこの仕組みは、加入する健康保険組合や国保によって拠出金の算定係数が異なります。医療費の支出増に加えて支援金の負担が加わることで、すべての現役世代において公的医療保険の「額面に対する実質手取り割合」が目減りしており、社保か国保かという選択の巧拙がこれまで以上に生活を左右する時代となっています。
一般に知られていない盲点とネットの誤解|知らなきゃ損する減免制度
公的医療保険の切り替えに際しては、ネット上に流通する誤った言説や、行政窓口があまり積極的にアナウンスしてくれない制度の盲点が存在します。典型的な3つの誤解を是正します。
誤解1:「任意継続は一度加入すると2年間絶対に辞められない」
かつて任意継続は、再就職するか死亡するか、保険料を未納にする以外に脱退が認められていませんでした。しかし健康保険法の法改正により、現在では加入者自身の意思による任意の申し出によっていつでも資格喪失が可能となっています。つまり、「前年所得が高く国保が高い1年目は任意継続を利用し、退職して収入が激減した後の2年目は任意脱退して安い国保へ切り替える」という合法的な乗り換えテクニックが完全に確立されています。
誤解2:「会社都合で退職しても国保料は安くならない」
これは重大な誤解です。倒産、解雇、雇い止め、病気による退職など、ハローワークで特定受給資格者や特定理由離職者として認められた場合、国民健康保険料の減免制度と申請理由の対象となります。この「非自発的失業者に対する軽減制度」を申請すると、前年の給与所得を「100分の30」として国保料を再計算してくれます。所得割が7割カットされるため、高年収だった人でも任意継続より国保の方が圧倒的に安くなる逆転現象が起こります。申請しなければ適用されないため、離職票の離職理由コードの確認が不可欠です。
誤解3:「国保の滞納は督促状を無視していればそのうち時効になる」
ネットの掲示板等で散見される極めて危険なデマです。地方自治体の国民健康保険料の徴収権限は極めて強力であり、税金と同列の滞納処分が行われます。督促状の送付後、短期間で銀行口座や売掛金、生命保険の解約返戻金などが差し押さえられます。さらに滞納が続けば、医療機関窓口で全額自己負担となる「資格証明書」へ切り替えられ、生活基盤そのものが崩壊します。
【プロの結論】国民健康保険と社会保険どっちがお得か?後悔しない判断基準
家計防衛とリスク管理の観点から導き出される「後悔しないための明確な判断基準」を整理します。社会保険のメリットとデメリット、そして国民健康保険の特性を天秤にかけたとき、選ぶべき道は読者ごとの属性によって明確に分かれます。
社会保険(在職・パート加入・任意継続)を徹底的に選ぶべき人
- 養うべき配偶者や子どもがいる世帯:追加保険料なしで家族全員をカバーできる社会保険の扶養メリットは絶対的です。
- 前年の給与年収が500万円以上ある退職者:任意継続の上限設定を活用することで、初年度の国保料跳ね上がりを確実に回避できます。
- 病気療養中・妊娠出産を控えている人:傷病手当金と出産手当金という、生活費の3分の2を補償するセーフティネットの価値は民間保険を遥かに凌駕します。
- パート勤務で将来の年金を増やしたい人:目先の手取り減を過度に恐れず、労使折半で厚生年金を上乗せし、自身の名義で将来の年金受給権を固める方が中長期的な家計リスクを激減させます。
国民健康保険への切り替えを積極的に選ぶべき人
- 前年の年収が200万〜300万円以下の単身者:所得割が低く抑えられ、扶養家族の均等割負担もないため、任意継続の全額自己負担額を下回るケースが多くなります。
- 倒産・解雇等で退職した非自発的離職者:前年所得が30%換算される軽減措置を使えるため、迷わず自治体窓口で減免申請を行い国保を選ぶべきです。
- クリエイターや特定の士業・職人:文芸美術国民健康保険組合など、所得に関わらず定額の保険料設定がされている職能国保に加入できる場合は、一般国保や任意継続よりも大幅に負担を削減できる可能性があります。
現代の社会保障設計において、目先の「今月の手取りが1万円減る」ことばかりに囚われ、社会保険が持つ強力な所得補償や将来の老齢・障害厚生年金の受給権を切り捨てる行為は、極めてハイリスクな意思決定です。制度の構造を冷徹に見極め、自己防衛を図る姿勢が求められています。
【社会保険と国民健康保険の違い】に関するよくある質問(FAQ)
Q1:退職後、任意継続と国民健康保険の保険料は事前にどうやって調べればいいですか?
A1:退職前に勤務先の健保組合(または協会けんぽの都道府県支部)の公式サイトで任意継続の保険料額面(上限額確認)を調べ、同時に住民票のある市区町村の国民健康保険課の窓口(または自治体の試算シミュレーションツール)へ「前年の源泉徴収票」を持参して問い合わせれば、両方の正確な年間試算額を事前に比較できます。
Q2:フリーランスとして独立する場合、社会保険に加入し続ける裏ワザはありますか?
A2:退職後2年間は「任意継続」を利用することで社会保険を維持できます。また、自身で法人を設立して役員報酬を設定し、法人として社会保険に加入する方法や、週20時間以上のパート・アルバイトを兼業して勤務先で社会保険の被保険者資格を取得しながら副業としてフリーランス活動を継続する方法が現実的な選択肢として活用されています。
Q3:パートで社会保険に加入すると手取りが減って「働き損」になりませんか?
A3:加入直後は健康保険料や厚生年金保険料が天引きされるため、月々の手取りは一時的に1万〜2万円程度減少します。しかし、同額を会社が負担して厚生年金が積み増されるほか、万一の際の傷病手当金受給権や、将来受け取る障害年金・老齢年金の恒久的な増額という形で将来手元に戻ってきます。単なる掛け捨てのコストではなく、手厚い金融・保険パッケージを半額で強制購入していると捉えるのがファイナンシャルプランニングの観点からは合理的です。
Q4:国民健康保険の保険料が高すぎてどうしても払えないときはどうすればよいですか?
A4:絶対に放置せず、納期限が来る前に市区町村の国保年金課へ相談してください。前年の所得に応じた法定軽減(7割・5割・2割軽減)の自動適用のほか、事業の休廃業、災害、病気による著しい所得減少に対する自治体独自の「申請減免」や、分割納付の相談に乗ってもらえます。督促状が届いてからでは減免申請の受付期限を過ぎてしまう場合があるため、早めの行動が鉄則です。
まとめ:今後の動向と失敗しないための判断基準
社会保険と国民健康保険は、病院の窓口で提示する保険証(またはマイナ保険証)の見た目こそ似ていても、その根底にある思想と財政ロジックは根本から異なります。「会社が半分払い、家族を丸ごと守り、休職時も支える社会保険」と、「全額自己負担で、家族の人数分だけコストが積み上がり、所得補償を持たない国民健康保険」。この二者の決定的な溝を認識することが、賢明なマネーリテラシーの第一歩です。
ライフステージの変わり目において、安易な思い込みや手続きの遅延は年間数十万円の損失という実害となって跳ね返ってきます。退職前・転職前の周到な試算と、2026年の最新法改正を踏まえた的確な制度選択を通じて、自らの家計と生活のセーフティネットを強固に防衛してください。 (出典: 社会 保険 国民 健康 保険 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。